Estructura actual del mercado HVAC
El mercado español de la climatización está viviendo un crecimiento que parece imparable. Según el informe anual del mercado HVAC de la Asociación de Fabricantes de Equipos de Climatización (AFEC)*, el mercado de la climatización, ventilación y bombas de calor en España alcanzó los 2.041,9 millones de euros en 2025, consolidando una recuperación con un crecimiento global del 11,4%. Y al mismo tiempo está viviendo una transformación cada vez más evidente.
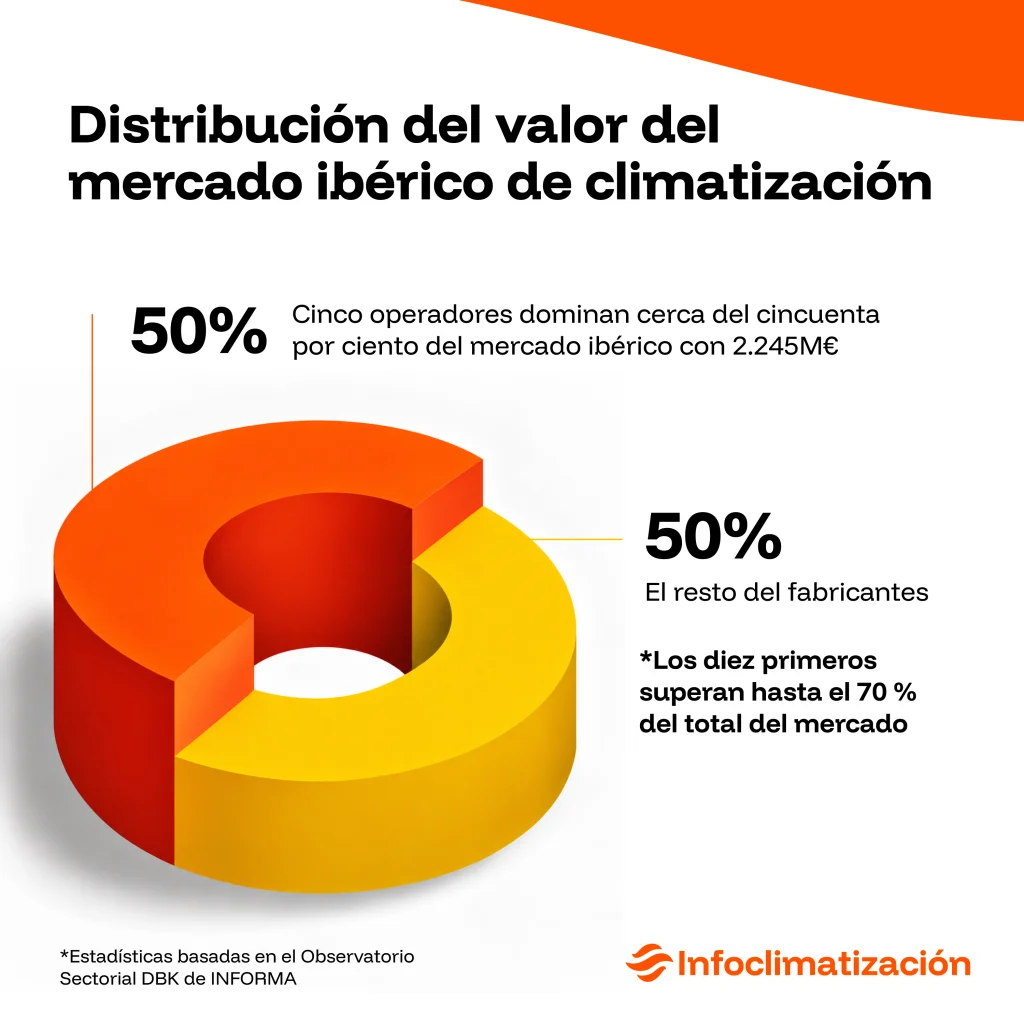
Según el Observatorio Sectorial DBK de INFORMA**, los 5 primeros fabricantes/operadores del mercado ibérico reúnen una cuota conjunta cercana al 50% del valor total del mercado. Si se amplía a los 10 primeros, la cuota supera el 70%. El 50% restante del mercado se reparte entre más de medio centenar de marcas de importación, marcas blancas de distribuidores y segundas marcas, lo que demuestra la fragmentación y la enorme presión competitiva que existe fuera del “top 5” de fabricantes tradicionales.
Durante años, la mayor parte de las ventas se ha concentrado en un grupo reducido de fabricantes japoneses, coreanos y chinos con marcas muy reconocidas. Sin embargo, en los últimos años han ganado una presencia importante las llamadas marcas de importador o marcas blancas. Importadores que seleccionan, personalizan y comercializan equipos producidos por grandes fabricantes, básicamente chinos (China concentra actualmente más del 80% de la producción mundial de equipos de aire acondicionado residencial e industrial ligero).
Según datos de AVC Cloud***, la cuota conjunta de marcas de origen chino y equipos de fabricación OEM en el mercado europeo de aire acondicionado pasó del 27% en 2023 al 41% en 2025, superando por primera vez en volumen acumulado a la cuota combinada de marcas tradicionales europeas y japonesas.
Llegado a este punto, quiero generar controversia.
La paradoja del fabricante: cuando tu socio se convierte en tu rival
En el mapa actual se está produciendo una dinámica que me parece curiosa, pero sobre todo preocupante, y que creo que merece, al menos, una reflexión. Existen fabricantes que potencian y premian la relación con distribuidores cuya estrategia pasa, precisamente, por sustituir progresivamente las marcas de esos fabricantes por su propia marca de importador. ¿No es una gran paradoja comercial?
El fabricante ayuda a crecer a un actor que quiere terminar sustituyéndolo. Y no hablo de una hipótesis lejana. Por eso creo que los fabricantes deberían hacerse esta pregunta incómoda: ¿estamos midiendo correctamente nuestro crecimiento o estamos mirando solamente la cifra de facturación?
Una marca puede seguir creciendo mientras pierde cuota de mercado futura. Y recuperar esa cuota, una vez perdida, puede ser bastante más difícil que mantenerla ahora.
Pero cuidado: el problema no es solo del fabricante
Aquí viene otra parte del debate que creo que debemos abordar, ya que sería demasiado sencillo decir que los fabricantes son los responsables de todo esto.
La distribución también tiene mucho que decir, por supuesto.
Y el instalador también.
Cuando un distribuidor apuesta su política comercial de futuro al desarrollo de una marca propia, consigue ventajas evidentes. Puede controlar mejor el producto, trabajar con mayor flexibilidad y, en muchos casos, conseguir una estructura de costes que le permite ofrecer una alternativa competitiva. Pero cuando el instalador y el distribuidor están alimentando un modelo que puede acabar debilitando a los fabricantes tradicionales, están colaborando a que las grandes marcas pierdan presencia en el canal profesional y, por lo tanto, debilitando una parte importantísima del ecosistema que sostiene nuestro sector.
Los fabricantes aportan investigación, desarrollo, innovación, nuevas tecnologías, formación, servicio técnico, recambios, garantías a largo plazo y capacidad de respuesta ante reveses inesperados del contexto internacional. Y ni siquiera los monstruos chinos podrán sobrevivir en el mercado si acaban dedicándose únicamente a la fabricación para marcas blancas.
Ni blanco ni negro
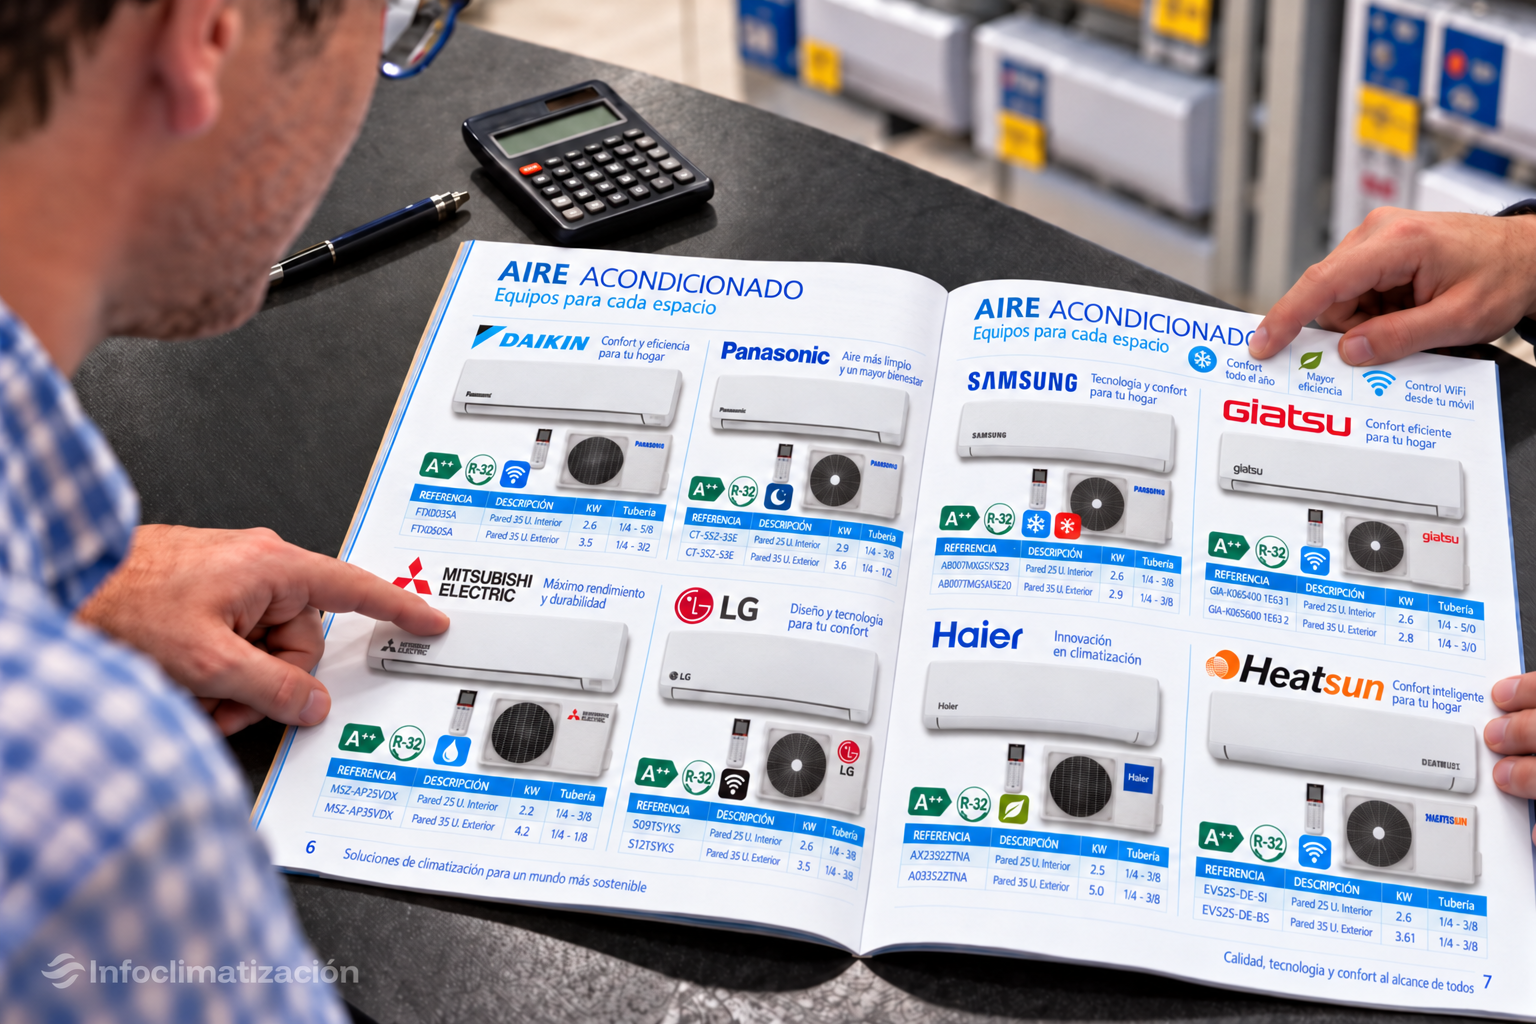
Todo esto tiene un valor, y por eso no todo puede ser blanco o negro. En JuJuJu Aquacenter creemos precisamente en ese equilibrio. Desde siempre defendemos el valor de la marca de fabricante consolidada. Por eso nuestra apuesta sigue siendo mantener alianzas firmes con fabricantes como Daikin, Mitsubishi Electric, Panasonic, LG, Samsung y Haier. Sin que eso signifique renunciar a las marcas de importador.
También defendemos marcas como Giatsu y Hyundai. Y, por supuesto, tenemos nuestra propia marca, Heatsun Air, como una alternativa más dentro de nuestra propuesta. ¿Es contradictorio? Yo creo que no.
El problema no está en que existan marcas blancas ni en que estén presentes en la distribución. El problema está en pensar y trabajar para que a futuro exista un solo modelo.
El mercado necesita alternativas.
El profesional necesita poder elegir.
Y el usuario final necesita elegir.